

02 Ene 2025: de la incertidumbre a la resiliencia
El año inició con un sentimiento mixto sobre la llegada de Donald Trump a la presidencia de la principal economía mundial. El mercado de criptomonedas permanencia al alza ante la especulación de que el nuevo presidente realizaría regulaciones que impulsarían al sector; además de lanzar su propia criptomoneda justo antes de ser nombrado presidente. Algunas acciones también se mostraban optimistas por la expectativa de ganancias futuras ante una posible desregulación y la reducción de impuestos. Por otro lado, había analistas y mercados con un sesgo negativo. Por ejemplo, el dólar estadounidense y los rendimientos de los bonos del Tesoro subían ante la incertidumbre de la posible imposición de aranceles, estrategia que podría generar presiones inflacionarias.
Los mercados permanecían muy atentos a las declaraciones de Trump, ya fueran verbales o escritas a través de redes sociales, pero, a diferencia de su anterior mandato, en esta ocasión el impacto en el mercado (volatilidad) fue menor.
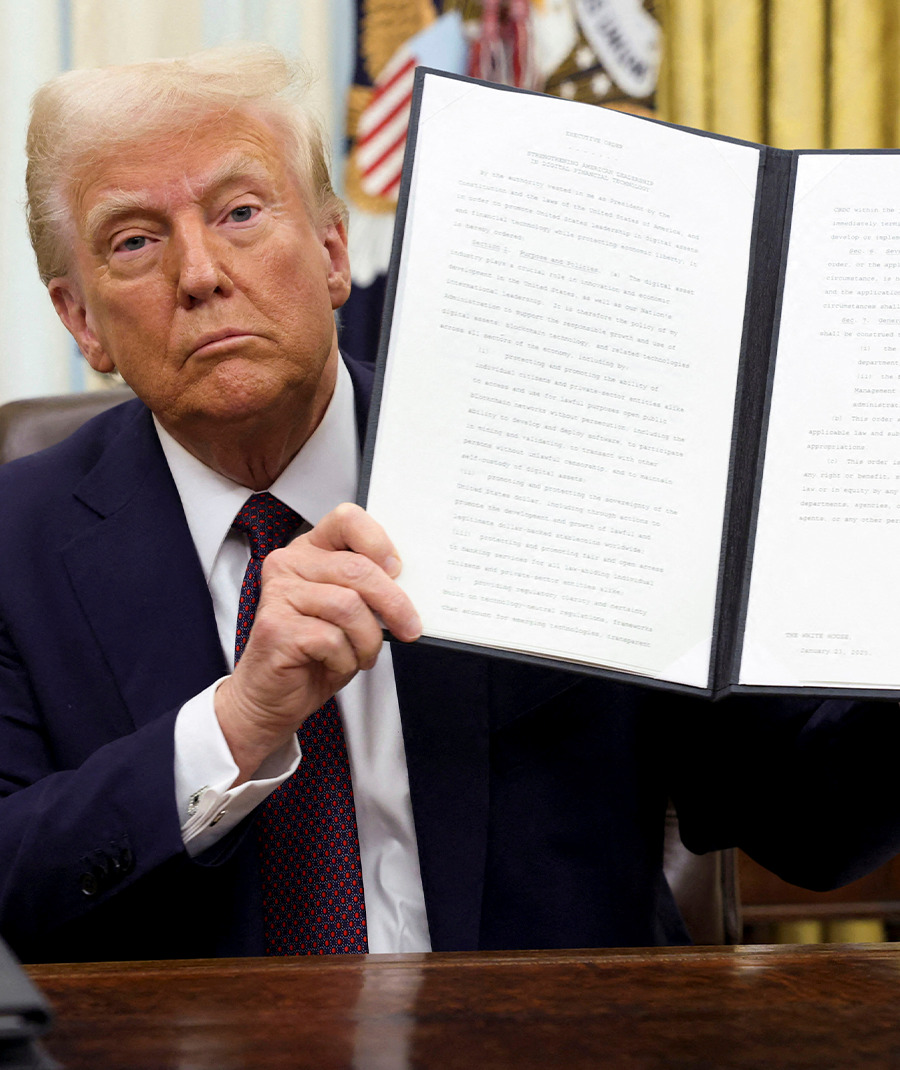
Desde el primer día de su mandato, Trump firmó órdenes ejecutivas imponiendo aranceles a los productos importados desde México y Canadá. Posteriormente, se dio a conocer que los productos chinos que ingresaran a Estados Unidos también pagarían aranceles pues esos gobiernos realizaban prácticas comerciales injustas, porque no hacían lo suficiente para detener la migración o porque permitían las exportaciones de precursores químicos necesarios para la producción de estupefacientes.
Trump fue más allá pues a inicios de abril anunció tarifas arancelarias para todos los países con lo que tenía un déficit comercial; la tarifa base es 10.0%. El problema escaló cuando los gobiernos de dichos países respondieron con medidas similares, especialmente con China, con quien los enfrentamientos verbales fueron tan directos que llevaron a sus gobiernos a implementar tarifas arancelarias del 145% a los productos chinos y del 125% a los productos estadounidenses.
Pero la implementación de cobro de aranceles se fue retrasando o se reducía después de que el presidente estadounidense hablaba con su contraparte del país afectado. Esa “estrategia” fue tan común que se le llamó “TACO” del acrónimo Trump Always Chickens Out (Trump siempre se echa para atrás), por lo que el mercado le fue tomando la medida al presidente.
Fue hasta mayo cuando Estados Unidos formalizó con Reino Unido el primer acuerdo comercial en la era de los aranceles, posteriormente se realizaron una serie de acuerdos. A la fecha que se escriben estas líneas, están pendientes varios acuerdos comerciales pero los ojos están puestos especialmente en China y en Norteamérica. En el caso del país asiático, se encontraron en Corea del Sur los presidentes de ambas naciones tras meses de declaraciones encontradas y reuniones entre lideres negociadores donde se logró un acuerdo comercial preliminar; pero no se dieron a conocer detalles de este ni fecha para oficializar dicho tema.
Respecto a Norteamérica, la situación es un poco más compleja de cara a la renegociación del TMEC establecida para el 2026, cuya fase preparatoria continua en proceso. La relación bilateral entre México y Estados Unidos ha sido de cooperación, pero en el caso de Canadá las negociaciones formales están suspendidas desde octubre pues a Trump le molestó un anuncio publicitario que realizó Ontario en el cual usaban la voz del expresidente Ronald Reagan para criticar los aranceles. Se espera que sea en julio del 2026 cuando se realice la primera revisión formal conjunta del acuerdo.
Es importante mencionar que además de las tarifas arancelarias aplicadas a varios países, Estados Unidos anunció aranceles específicos a productos bajo el pretexto de protección a su producción nacional. Por lo tanto, la importación de acero, aluminio, cobre, semiconductores, productos farmacéuticos de patente, así como muebles, gabinetes y tocadores de baño pagan un arancel especifico, adicional al establecido por su lugar de origen. Además, Estados Unidos suspendió la exención de aranceles que existía sobre productos “minimis”, esto es paquetes valuados en menos de 800 dólares.
Gracias a que no se implementó una estrategia arancelaria tan agresiva como inicialmente se planteó, la economía mundial mostró un crecimiento mejor a lo estimado lo que llevó a instituciones internacionales y bancos centrales a ajustar al alza sus proyecciones económicas. Eso sí, la incertidumbre provocó un desorden en el comercio y en las cadenas de suministro mundiales, pues exportadores e importadores aceleraron o detuvieron sus envíos.
Otro tema relevante en el año fue la política monetaria estadounidense. La Reserva Federal detuvo los recortes de la tasa de referencia que inició en el último cuatrimestre del 2024 pues se desconocían los efectos secundarios de podría provocar la implementación de aranceles, especialmente en la inflación. Tras el retraso de la implementación de aranceles, el banco central decidió reanudar los recortes en septiembre con una inflación relativamente estable pero ligeramente al alza. Conforme pasaban los meses y la tasa de referencia permanencia sin cambios, Trump y sus colaboradores más cercanos atacaron verbalmente al presidente la Reserva Federal, Jerome Powell, para presionarlo para que siguiera reduciendo las tasas. Hacia fin de año, las políticas migratorias de Trump, la misma estrategia arancelaria que afectó el ciclo de producción de las empresas y hasta la inteligencia artificial han provocado un aumento en el desempleo, situación que respaldó la reducción de la tasa de interés. Se espera que, a inicios del 2026, Trump anuncie formalmente quien reemplazará a Powell en mayo; se prevé que será el principal asesor económico de la Casa Blanca, Kevin Hassett, quien estaría a favor de seguir recortando la tasa.
En cuanto al tema fiscal, las operaciones del gobierno estadounidense se detuvieron durante 43 días, el shutdown más largo en la historia del país después de que los legisladores estadounidenses no lograron ponerse de acuerdo en el presupuesto del año fiscal 2026 que inició en octubre pasado. Por un lado, los demócratas buscaban que no se suspendieran unos apoyos económicos al sector salud en diciembre. Los republicanos respaldaban una serie de ajustes en el gasto que fueron autorizados en julio pasado (a través de un paquete fiscal y de gasto llamado One Big Beautiful Bill Act de Trump). Fue hasta que un grupo de demócratas moderados cambiaron de parecer lo que permitió que se restablecieran las operaciones gubernamentales, con lo que miles de trabadores del gobierno fueran reintegrados a sus puestos de trabajo y tuvieron acceso a sus sueldos. El shutdown presionó aún más a la baja al sector laboral, el cual ya mostraba una debilidad.
Además de la estabilidad que generó la firma de acuerdos comerciales con Estados Unidos, los mercados bursátiles mostraron una importante recuperación respaldada sobre todo por una serie de acuerdos y proyectos de empresas relacionadas a la Inteligencia Artificial. Los índices bursátiles de Estados Unidos, México, Japón y algunos países de Europa marcaron máximos. Varias empresas, especialmente tecnológicas, aumentaron su valor de mercado, sorprendiendo Nvidia que alcanzó una capitalización de 4.5 billones de dólares en octubre.
Respecto a las materias primas, el oro y la plata marcaron récords ante la expectativa de más recortes en la tasa de interés de Estados Unidos. El precio del petróleo registró un descenso de doble digito ante un aumento en la oferta global tanto por la decisión de la Organización de Países Exportadores de Petróleo y sus aliados de descongelar su producción conjunta como de países fuera de la organización; una lenta demanda global ante la incertidumbre económica también afectó al precio del crudo.